「量から質へ」 利益率重視の経営へ舵を切り、
次世代の最適ポートフォリオを構築する
-CxO連携による「全体最適」の追求と、2027年度・ROE8%への確かな道筋-
王子ホールディングス株式会社
取締役 専務執行役員CFO
大島 忠司
2025年度決算の総括
国内外で低収益性事業の見直し、撤退等を進めたものの、連結営業利益は当初計画の750億円に対して実績346億円となりました。最終的に値上げはほぼ達成したものの、パルプ市況の低迷や価格修正の効果発現が遅れたことが減益要因です。
一方、当期純利益はプラスとなりました。これは外貨建債権債務の評価替えによる為替差益の増加や、賃貸不動産・保有株式の売却による特別利益が寄与したためです。これらの資産のスリム化は、中期経営計画2027で掲げた方針に沿って計画通りに実行した成果です。
今後もコスト上昇が続く可能性を踏まえ、適切なタイミングでの価格修正を進めるとともに、安定操業・コストダウンにも継続して取り組みます。残りの中期経営計画期間においても、営業利益の持続的な向上を目指すとともに、資産のスリム化を並行して進めていきます。
2027年度目標に向けた道筋
「量から質へ」の転換と売上高KPIの廃止: 2025年度の連結営業利益346億円から、2026年度には600億円、中期経営計画最終年度である2027年度には1,200億円、ROE8%の達成に向け、より一層資本効率に立脚した経営へシフトします。将来的にはROE10%を目指します。国内の新聞および印刷・情報用紙の需要漸減を踏まえ、ボリューム拡大を追う経営は限界を迎えています。そのため「規模から収益率へ」「量から質へ」という方針を明確にするべく、本中計では売上高をKPIから外す決断を下しました。ただし、サーキュラーエコノミー移行の主導権を握るサステナブルパッケージや木質バイオマスビジネスなどの成長領域においては、市場そのものを創出して浸透させる段階にあるため、成長スピードの先行指標として限定的に売上規模を追求していきます。
市況に依存しないレジリエンスの構築: 2027年度の利益目標(連結営業利益1,200億円)の達成に向けて、海外パルプ市況は依然として重要な外部要因の一つであります。しかし、私たちの変革の真の狙いは「市況依存からの脱却」にあります。そのため目標利益を自律的に達成できるよう、「着実な価格転嫁」、「高付加価値品へのシフト」、「安定操業によるコストダウン」および2025年度に実行した「低収益性事業の構造改革」をスピード感を持って2026年度も強力に推進するといった自助努力ベースの施策を徹底的に積み上げ、いかなる外部環境下でも1,200億円を死守する強靭なレジリエンスを構築してまいります。
成長エリア・事業への戦略的リソース集中: 生み出した経営資源は、高い経済成長が見込まれるインド・東南アジアでの川下ビジネス一体化や、化石資源由来素材の代替を牽引する「サステナブルパッケージ」事業へ戦略的に振り向けます。成長投資枠は成長ドライバーとして維持しつつ、事業ごとの投資枠を「厳格な資本効率ハードル」のもとで厳選し、真に付加価値が高く高収益を見込める案件へ優先的にリソースを集中させ、収益性の質的な向上を図ります。
CxO体制の機能と次世代への投資: これらの実行には2025年4月に導入したCxO体制が鍵となります。事業ごとの縦割り組織(カンパニー)に横串を通し、グループ横断的なマーケティングや全体最適を推進します。また、長期ビジョン2035を見据え、次世代のコア事業に対する研究開発投資は継続し、長期的な企業価値向上への道筋を確かなものにします。
経営判断における資本効率の考え方
投資や事業撤退の判断においては、WACCを上回るリターンを得られることを最低基準とし、EBITDA・営業利益率・ROICなどの指標についてハードルレートを設定しています。社内ではROICの考え方が浸透しつつありますが、既存設備を使い続ければ短期的にはROICが高く見え、逆に成長投資を行えば一時的に低下することもあるため、単一の指標のみに依存することは適切ではありません。複数の指標を組み合わせてポートフォリオ全体における資本投下の意義を見極めています。
同時に、ハードルレートなどの定量面だけでなく、将来の潜在的なリスクといった定性面も重視しています。判断の難しい局面では、耐えうるレベルのワーストシナリオも見定めながら、取るべきリスクかどうかを検証し、俯瞰的に投資の最終判断を下します。思い入れや過去の経緯に左右されることなく、定量・定性の両面から全体最適の観点で資本配分を判断していくことが、CFOの重要な役割だと考えています。
また、資本コスト低減と資本構成の最適化に向け、中期経営計画2027ではネットD/Eレシオの許容上限を0.7倍から「1.0倍以内」へと引き上げ、レバレッジを活用する基本方針に転換しました。一方で、足元の金利上昇リスクに対しては極めて厳格に臨んでいます。「投資の入口管理(投資規律)」と、実行後の収益モニタリングを断行し、財務健全性と資本効率向上のバランスを維持していきます。
さらに、資本効率の追求は財務資本に限定されるものではありません。自然資本会計への関心が世界的に高まる中、当社グループも国際的なルール形成の議論に積極的に参画しています。今後は、当社が保有する広大な森林資源がもたらす価値(カーボンニュートラルに向けたCO2の吸収・固定やネイチャーポジティブの実現に資する生物多様性の保全・回復効果など)を適切に算定・可視化し、それを新たな競争優位性として持続的な企業価値向上へとつなげていく取り組みを進めています。
「森を生かし、森を活かす」は、財務的にも整合しています。地区レベルの「国土強靭化」は工場の操業を守るリスク管理(資産防衛)であり、国・地域レベルの「経済安全保障」は自社林による調達コストの安定をもたらします。そして地球レベルの「環境問題解決」へ向けたサステナブルパッケージや木質バイオマス事業への投資こそが、将来のキャッシュ・フローを拡大し、PBRを向上させる成長エンジンです。
既存事業の収益力強化に向けて
既存事業の収益力強化に向けては、「着実な価格修正」を一過性の対応ではなく継続的な価格戦略として定着させます。今後もコスト上昇が続く可能性がある中、早期に戦略を立てて理解を得ながら価格修正を実行し、マージン率の維持・向上を図ります。直近でも、2025年10月・2026年8月に印刷・情報用紙、2025年10月に段ボール関連等で価格修正に取り組み、収益性の改善を図っています。
また、一定のマージン率を確保できない製品や拠点については、今後の供給継続の是非を見極めることも重要です。需要が減少する市場では最後まで供給を続けることで残存者利益を得られる可能性がある一方、低収益な状態のまま供給責任を残せば、稼働率の低下や高コスト構造を抱え続けるリスクがあります。ただし、こうした判断を機械的に進めることは従業員のエンゲージメントを損なう懸念もあるため、現場への影響にも配慮しながら、全体最適の観点で判断します。
キャッシュアロケーション見直しの背景
中期経営計画期間中の営業キャッシュ・フローが想定の5,000億円から4,100億円へ減少することを受け、状況の変化に応じてキャッシュアロケーションの優先順位を機動的に見直しました。
まず、維持更新投資は2,200億円から1,800億円へ圧縮しますが、これらは安全や安定操業に直結するため一律の削減は行いません。将来の事業ポートフォリオを見据えて投資継続拠点を見極めるとともに、日常的な予防保全やDXの活用による不具合の早期把握により、事業基盤の維持と効率化を両立させます。一方で、研究開発を含む新規事業創出や既存有望事業拡大に向けた投資については、キャッシュインが減少する局面においても削減の優先度は極めて低いと位置づけています。同投資(研究開発、成長)における今回の見直し(3,200億円から3,000億円へ)は、投資案件の厳格なスクリーニングによる「質の向上」に伴うものであり、戦略の後退ではありません。
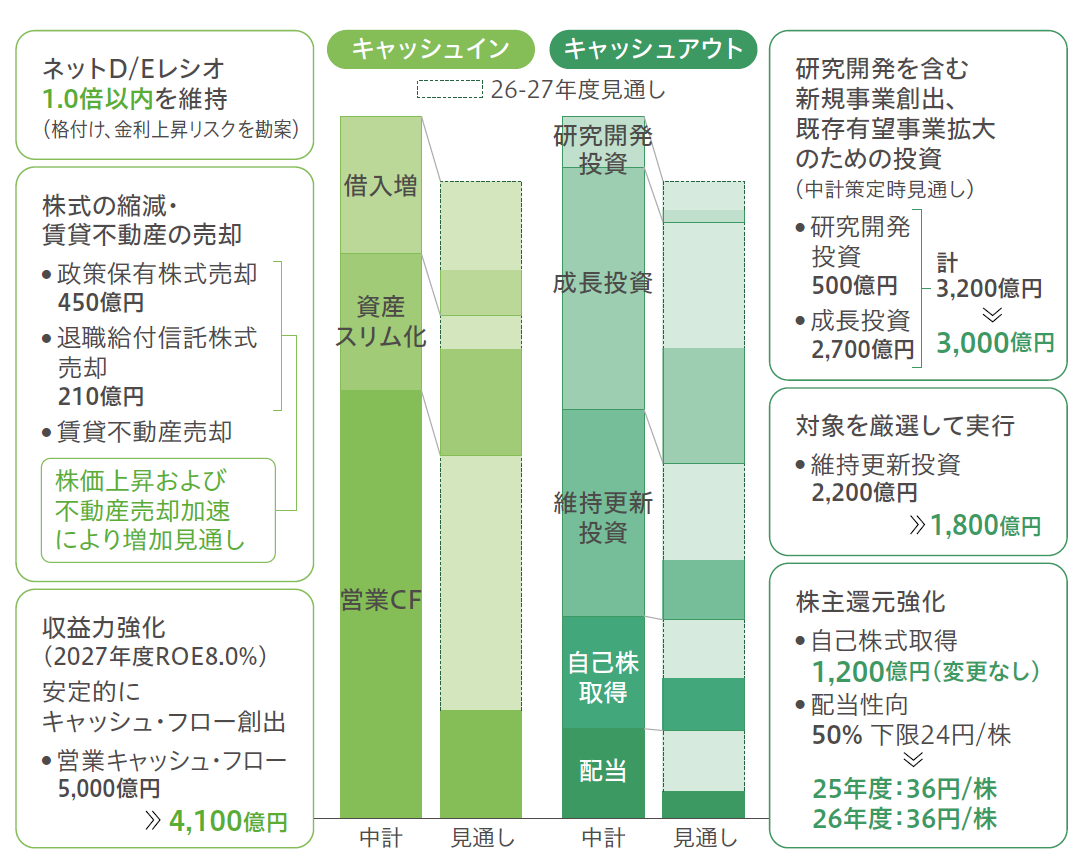
また、不足する資金については、当初計画していた保有株式の縮減・退職給付信託株式の売却および賃貸不動産の売却を大幅に「前倒し・上積み」して実行し、キャッシュの創出力を高めるとともに、金利上昇リスクなどを慎重に勘案しながら、財務健全性の担保を最優先とし、ネットD/Eレシオが1.0倍を超過しない範囲で、必要な運転資金・投資資金を有利子負債の活用で機動的に補填します。
この「資産効率向上によるキャッシュイン創出」を優先するアプローチにより、成長投資枠の死守と配当性向50%および3年間で1,200億円の自己株式取得という「株主還元強化」の約束を、両立して実行していきます。
ガバナンスにおけるCFOの役割
CFOの役割は、企業価値の最大化に向けて、部分最適にとどまらず全体最適を追求することです。すべての投資決定に参加し、ベトナムの新工場建設や欧州・インドでのM&Aによる拠点間連携強化など「アクセル」を踏む一方で、2025年度に実行したニュージーランドやオーストラリアでの一部事業撤退のように、見直すべき事業はしっかりと「ブレーキ」を踏み、ポートフォリオの健全性を保ちます。
特にM&Aや戦略的な設備投資では、投資を実行して終わりではなく、その後の収益性やシナジーを継続的にモニタリングすることが重要です。投資の入口だけでなく、実行後の検証と見直しまで担うことが、CFOとしての重要なガバナンス機能だと考えています。
また、既存の技術や枠組みの延長線上に留まらず、スタートアップ企業との連携なども視野に入れながら、新たな事業展開の可能性も探求していきます。
資本市場との対話で重視しているポイント
機関投資家をはじめとするステークホルダーの皆様とのコミュニケーションでは、王子グループへの理解を深めていただくことを重視しています。2025年度からは決算説明会を四半期ごとに開催し、投資家やアナリストの皆様との面談にも、 CFOである私が極力出席して直接対話するようにしています。
面談でいただいたご意見は、経営層で迅速に共有し、経営課題の認識や施策の検討に活用しています。その成果として、四半期ごとの決算説明会資料では、セグメント別の分析や増減要因のブレークダウンなど開示の充実を図っています。前向きな情報だけでなく課題も開示することで対話の論点がより深まり、外部の視点を経営に取り入れる機会にもなっています。
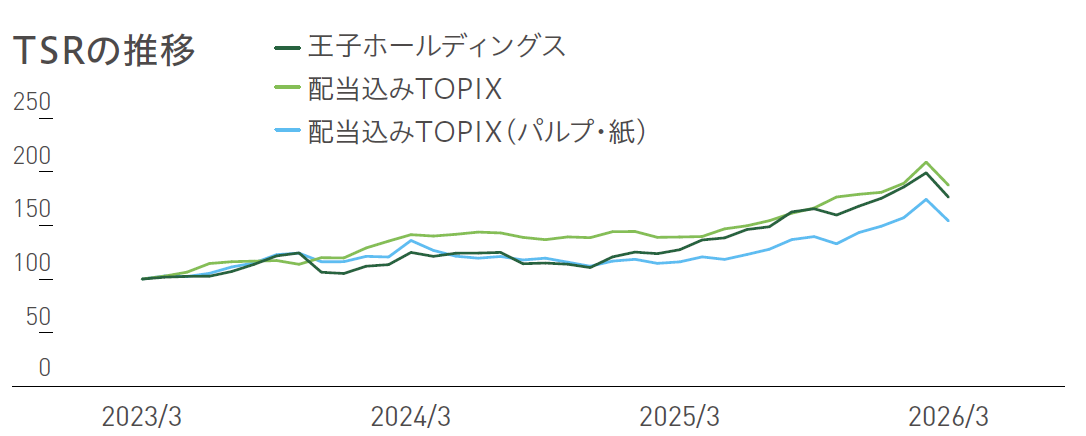
こうした取り組みの成果を資本市場からの評価という観点で見る上で、株主総利回り(TSR)は重要な指標の一つと考えています。当社の直近3年間のTSRは+76.2%(年率+20.8%)となりました。「配当込みTOPIX」にはやや劣後しましたが、同業種の動向を示す「配当込みTOPIX(パルプ・紙)」は上回る結果となっています。王子グループでは、株主還元の強化に取り組み、安定配当を基本に、配当性向50%を目安とした還元を実施しています。今後も対話の質を高めるとともに、収益力の向上と資本効率を意識した経営を進め、持続的な企業価値向上につなげていきます。
- ※1 上記のグラフは2023年3月末に王子ホールディングス、配当込みTOPIXおよび配当込みTOPIX(パルプ・紙)に投資した場合の、2026年3月末までのTSR(株価値上がり益と配当を合わせた総合投資収益率)の推移を示しています。
- ※2 各数値は、2023年3月末時点の投資額を100として指数で算出したものです。王子ホールディングスについては、株価に期間中の配当を加味し、配当を再投資しない前提で算出しています。比較指標であるTOPIXおよびTOPIX(パルプ・紙)については、いずれも配当込みで算出しています。